Domain virtueller-großhandel.de kaufen?
Wir ziehen mit dem Projekt
virtueller-großhandel.de um.
Sind Sie am Kauf der Domain
virtueller-großhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain virtueller-großhandel.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
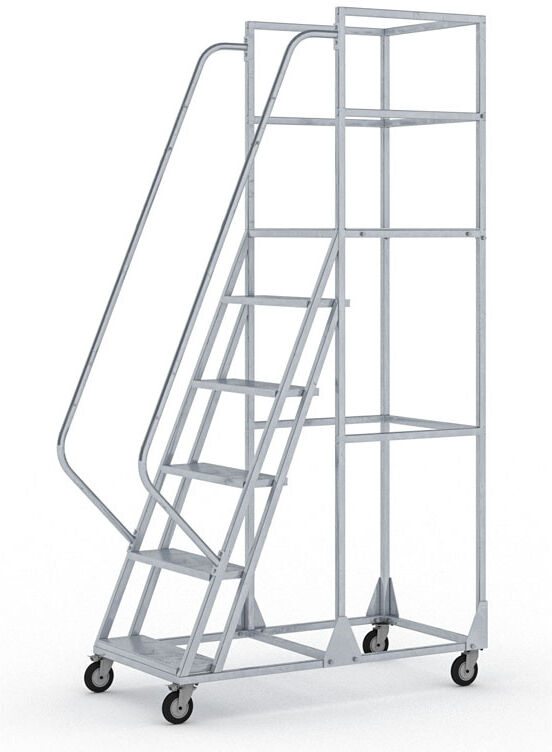
B2B Partner Fahrbare Leiter mit Plattform 1,12 m, 5 Stufenein idealer Helfer für die Entnahme von Waren aus Regalen, für Maschinenreparaturen u. ä. die Stufen sind aus wasserfestem Sperrholz, das rutschfeste Eigenschaften hat stabile Stahlkonstruktion aus Stahlrohren die Metallteile sind mit Pulverlack RAL 3000 lackiert vier drehbare Räder, im Treppenbelastungszeitpunkt gebremst, Raddurchmesser 50 mm die Räder haben eine graue Gummifelge, die keine Spuren auf dem Boden hinterlässt Tragfähigkeit 150 kg entspricht der Norm EN 131593,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Fahrbare Leiter mit Plattform - 6 Stufen, 1,5 mTiefe der Stufe 175 mm Plattformgeländer in der Höhe 950 mm Lieferung im zerlegten Zustand Belastbarkeit 150 kg 2 Lenkrollen drehbar mit Bremse, 2 feste Lenkrollen Oberflächenbehandlung mit grauem Pulverlack621,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfützenreuter, Jörg: Professionelles Verhandeln für Einkauf und VerkaufProfessionelles Verhandeln für Einkauf und Verkauf , Die EVEREST-Methode® , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20241111, Autoren: Pfützenreuter, Jörg~Veitengruber, Thomas D., Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 225, Keyword: A; Beschaffung; Betriebswirtschaftslehre; Einkauf; Everest-Methode; KI; Key Account; Konditionen; Konflikte; Künstliche Intelligenz; Management; Marketing; Onlineverhandlung; Psychologie; Rhetorik; Risiko; Schlüsselkunden; Strategie; Taktik; Verhandlung; Verhandlungsteilnehmer; Verhandlungsvorbereitung; Verhandlungsziele; Verkauf; Vertrieb; Wirtschaftswissenschaften, Fachschema: Verhandlung~Gespräch / Verkaufsgespräch~Verkaufsgespräch~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 150, Höhe: 22, Gewicht: 348, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **


Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Erfolgreicher Online-Handel für Dummies, Fachbücher von Gil LangSie möchten Produkte über das Internet verkaufen? Dann sollten Sie Ihre Online-Strategie sorgfältig planen. Dieses Buch verschafft Ihnen einen guten Überblick über die gängigen digitalen Verkaufs- und Marketingkanäle. Vom eigenen Shop über Amazon und andere Marktplätze bis hin zu Social Media. Damit erleichtert Ihnen das Buch die Auswahl der richtigen Kanäle. Gleichzeitig verrät es Ihnen wichtige Tipps, Tricks und Tools, um auf den jeweiligen Kanälen erfolgreich zu sein. Profitieren Sie vom Praxiswissen zweier sehr erfahrener Autoren.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Fahrbare Leiter mit Plattform 1,12 m, 5 Stufenein idealer Helfer für die Entnahme von Waren aus Regalen, für Maschinenreparaturen u. ä. die Stufen sind aus wasserfestem Sperrholz, das rutschfeste Eigenschaften hat stabile Stahlkonstruktion aus Stahlrohren die Metallteile sind mit Pulverlack RAL 3000 lackiert vier drehbare Räder, im Treppenbelastungszeitpunkt gebremst, Raddurchmesser 50 mm die Räder haben eine graue Gummifelge, die keine Spuren auf dem Boden hinterlässt Tragfähigkeit 150 kg entspricht der Norm EN 131593,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
B2B Partner Fahrbare Leiter mit Plattform - 6 Stufen, 1,5 mTiefe der Stufe 175 mm Plattformgeländer in der Höhe 950 mm Lieferung im zerlegten Zustand Belastbarkeit 150 kg 2 Lenkrollen drehbar mit Bremse, 2 feste Lenkrollen Oberflächenbehandlung mit grauem Pulverlack621,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfützenreuter, Jörg: Professionelles Verhandeln für Einkauf und VerkaufProfessionelles Verhandeln für Einkauf und Verkauf , Die EVEREST-Methode® , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20241111, Autoren: Pfützenreuter, Jörg~Veitengruber, Thomas D., Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 225, Keyword: A; Beschaffung; Betriebswirtschaftslehre; Einkauf; Everest-Methode; KI; Key Account; Konditionen; Konflikte; Künstliche Intelligenz; Management; Marketing; Onlineverhandlung; Psychologie; Rhetorik; Risiko; Schlüsselkunden; Strategie; Taktik; Verhandlung; Verhandlungsteilnehmer; Verhandlungsvorbereitung; Verhandlungsziele; Verkauf; Vertrieb; Wirtschaftswissenschaften, Fachschema: Verhandlung~Gespräch / Verkaufsgespräch~Verkaufsgespräch~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 150, Höhe: 22, Gewicht: 348, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finger, Leila: Berufssprachführer: Deutsch in Handel und VerkaufBerufssprachführer: Deutsch in Handel und Verkauf , Griechisch, Spanisch, Polnisch, Rumänisch / Buch mit MP3-Download , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20160201, Produktform: BA, Autoren: Finger, Leila~Kunerl, Inge, Übersetzung: Gajkowski, Angelika~Kaupert, Michael~Kremastioti, Marietta~Miguel, Carmen María de, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Grammatik;Jugendliche;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch als Fremdsprache / Berufsbezogenes Schulbuch~Deutsch als Fremdsprache / Fachsprache Wirtschaft, Recht, Fachkategorie: Fremdsprachenerwerb für den Beruf, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger gre pol rum spa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 156, Breite: 108, Höhe: 19, Gewicht: 206, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Fahrbare Leiter mit Plattform, 0,67 m, 3 Stufenein idealer Helfer für die Entnahme von Waren aus Regalen, für Maschinenreparaturen u. ä. die Stufen sind aus wasserfestem Sperrholz, das rutschfeste Eigenschaften hat stabile Stahlkonstruktion aus Stahlrohren die Metallteile sind mit Pulverlack RAL 3000 lackiert vier drehbare Räder, im Treppenbelastungszeitpunkt gebremst, Raddurchmesser 50 mm die Räder haben eine graue Gummifelge, die keine Spuren auf dem Boden hinterlässt Tragfähigkeit 150 kg entspricht der Norm EN 131523,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.